يتذكر كل واحد منا سعرًا قديمًا لسلعة بسيطة، ثم يهز رأسه دهشة أمام سعرها اليوم. هذا الإحساس المألوف له اسم في علم الاقتصاد: التضخم. ومعناه أن المئة دينار التي تملأ سلتك هذا الشهر قد تعجز عن ملئها بعد عام. نشرح في هذا المقال التضخم من أساسه، ونتعرف على أنواعه وأسبابه وطريقة حسابه. بعد ذلك نصل إلى آثاره على جيبك، وإلى ما تفعله الدول والأفراد لمواجهته، مع صندوق بأرقام عام 2026.
المحتويات
تعريف التضخم وكيف يضعف القوة الشرائية
التضخم هو ارتفاع مستمر في المستوى العام لأسعار السلع والخدمات، يتبعه انخفاض في قدرة العملة على الشراء. وتحمل هذه العبارة كلمتين مهمتين: «مستمر» و«عام». فإذا غلا سعر الطماطم أسبوعين بسبب موجة برد، فلا نسمي ذلك تضخمًا. وكذلك لا نسميه تضخمًا حين تغلو سلعة واحدة وحدها.
هنا يظهر الفرق بين التضخم والغلاء. فالغلاء يصيب سلعة أو سلعتين لسبب محدد، أما الظاهرة الأوسع فتشمل معظم السلة وتستمر شهورًا.
جرّب هذا الاختبار الصغير مع أحد كبار السن في عائلتك. اسأله عن ثمن رغيف الخبز أو كوب الشاي في شبابه، ثم قارن الرقم بما تدفعه اليوم. سترى أن العملة لم تتغير في شكلها، بل تغير ما تشتريه. وهذا بالضبط ما نسميه القوة الشرائية.
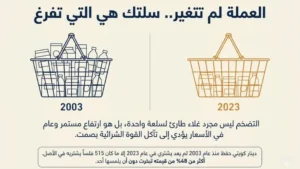
وحين يرتفع معدل التضخم تتراجع هذه القوة بصمت، دون أن ينقص رقم رصيدك. تنقل صحيفة الجريدة الكويتية مثالًا يوضح الفكرة: دينار ظل محفوظًا منذ 2003 لم يعد يشتري في 2023 إلا ما كان 515 فلسًا يشتريه في الأصل. أي أن أكثر من 48% من قيمته تبخر دون أن يلمسه أحد.
كيف نقيس معدل التضخم؟ مؤشر أسعار المستهلك بمثال
تعتمد الجهات الإحصائية على مؤشر أسعار المستهلك. تجمع هذه الجهات سلة تمثل إنفاق الأسرة المتوسطة من غذاء ومسكن ونقل وتعليم وصحة. ثم تسعّر السلة كل شهر وتقارن تكلفتها بتكلفتها في سنة الأساس. والمعادلة بسيطة:
معدل التضخم = (المؤشر الحالي − المؤشر السابق) ÷ المؤشر السابق × 100
لنجرّب مثالًا افتراضيًا:
| البند | سنة الأساس | بعد عام |
|---|---|---|
| تكلفة السلة | 5,000 | 5,400 |
| المؤشر (الأساس = 100) | 100 | 108 |
ارتفع المؤشر من 100 إلى 108، أي أن المعدل بلغ 8%. والنتيجة العملية واضحة: راتب ثابت قدره 5,000 لم يعد يغطي سوى نحو 92.6% من السلة نفسها.
وثمة فرق آخر ينبغي أن نعرفه بين المعدل العام والمعدل الأساسي. يغطي الأول السلة كلها، بينما يستبعد الثاني السلع شديدة التقلب كالخضر والفاكهة، وكذلك السلع التي تسعّرها الدولة. ففي مصر مثلًا يعلن الجهاز المركزي للتعبئة العامة والإحصاء المعدل العام. ويعلن البنك المركزي معدلًا أساسيًا لا تدخل فيه السلع المسعّرة إداريًا. لذلك يختلف الرقمان.
وننتبه هنا إلى نقطة تربك كثيرين: المعدل يقيس سرعة الصعود لا الارتفاع الذي بلغناه. لو ارتفعت الأسعار 8% في عام ثم 5% في العام التالي، فقد تباطأ الغلاء فعلًا. لكن السلة التي كلفت 5,000 صارت تكلف نحو 5,670 بعد عامين، فالأسعار لم ترجع إلى الوراء.
أنواع التضخم: من حيث الحدة والسبب والشكل
لا تتفق المراجع العربية على عتبات رقمية واحدة لكل نوع، وقد تتداخل نسبها أحيانًا. لذلك نصف المستويات بالكلمات، ونكتفي برقم واحد متفق عليه تقريبًا، هو تعريف فيليب كاجان للتضخم الجامح.
من حيث الحدة
| النوع | ملامحه | مثال |
|---|---|---|
| الزاحف (المعتدل) | ارتفاع بطيء ومنخفض، وتستهدف بنوك مركزية كثيرة نحو 2% سنويًا | اقتصادات متقدمة في الأوقات العادية |
| المتسارع | ارتفاع سريع يتصاعد عامًا بعد عام ويربك الأسر والشركات | اقتصادات تعاني اختلالًا في العملة والأسعار |
| التضخم الجامح | يتجاوز 50% في الشهر الواحد وفق كاجان، وتنهار معه الثقة بالعملة | ألمانيا 1923، زيمبابوي 2008 |
تروي كتب التاريخ الاقتصادي أن عمالًا ألمانًا كانوا يسارعون إلى إنفاق أجورهم فور قبضها، لأن قيمتها تهبط خلال ساعات. هذه هي صورة الجموح حين تفقد العملة وظيفتها.
السبب وراء الارتفاع
| النوع | كيف ينشأ | مثال |
|---|---|---|
| تضخم الطلب | ينمو الطلب الكلي أسرع من العرض الكلي، فتطارد الأموال سلعًا محدودة | توسع كبير في الإنفاق والائتمان |
| تضخم التكلفة | ترتفع تكاليف الإنتاج من أجور وطاقة ومواد خام، فيمررها المنتجون إلى المستهلك | قفزة في أسعار الوقود |
| التضخم المستورد | يغلو ما نستورده، فينتقل الغلاء إلى السلع المحلية | تراجع قيمة العملة أمام الدولار |
تأمل الفرق بنظرة سريعة. يحدث الطلب الزائد حين يندفع الجميع إلى الشراء في موسم الأعياد فتقل البضائع. أما التكلفة فتظهر حين ترفع الحكومة سعر الوقود، فيغلو الخبز والمواصلات معًا دون أن يتغير الطلب.
الشكل: مكشوف أم مكبوت
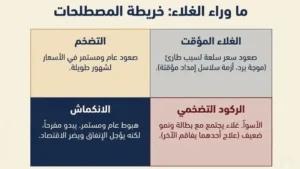
يظهر النوع المكشوف في الأسعار مباشرة. أما المكبوت فيحدث حين تضع الدولة سقوفًا للأسعار، فتختفي السلعة من الرفوف أو تباع في السوق السوداء. ولا يعني كبت الأسعار أن المشكلة زالت، بل أنها تأجلت. وهنا نفرق بين ثلاثة مصطلحات متجاورة:
- الانكماش: هبوط مستمر في المستوى العام للأسعار. يبدو مفرحًا، لكنه يؤجل الإنفاق ويضغط على النشاط الاقتصادي.
- الركود التضخمي: اجتماع أسعار مرتفعة مع نمو ضعيف وبطالة. وهو أصعب السيناريوهات على صانع القرار، لأن علاج أحد الأمرين يفاقم الآخر.
- التضخم: ارتفاع عام ومستمر في الأسعار، وقد يصاحبه نشاط اقتصادي قوي.
أسباب التضخم: من الطلب إلى النقود
لا يوجد سبب واحد، بل خليط يتغير من بلد إلى آخر. وهذه أهم الأسباب:
- زيادة الطلب: حين تنمو الأجور والائتمان والإنفاق الحكومي أسرع من قدرة الاقتصاد على الإنتاج، ترتفع الأسعار.
- غلاء التكلفة: ينتقل ارتفاع أسعار الطاقة والغذاء والشحن عبر سلاسل الإمداد حتى يصل إلى رف المتجر.
- ضعف العملة: يرفع تراجع قيمة العملة فاتورة الاستيراد، وهذا ما نسميه التضخم المستورد.
- توسع المعروض النقدي: ترى المدرسة النقدية بقيادة ميلتون فريدمان أن الظاهرة نقدية في جوهرها، فهي تنشأ حين تنمو كمية النقود أسرع من الإنتاج.
- التوقعات: حين ينتظر الناس غلاءً قادمًا، يطالبون بزيادة الأجور ويشترون مبكرًا، فيصنعون بأيديهم ما توقعوه.
وتعلمنا صدمات النفط في سبعينيات القرن الماضي درسًا مهمًا. فحين يقفز سعر مدخل أساسي كالطاقة، ترتفع الأسعار في كل شيء تقريبًا، لأن كل سلعة تحتاج إلى نقل وتصنيع.
آثار التضخم على الأفراد والشركات والاقتصاد
يتفاوت الأثر بحسب موقعك، ويلخص الجدول ذلك:
| الفئة | الأثر الغالب |
|---|---|
| أصحاب الدخل الثابت والمتقاعدون | يتآكل دخلهم الفعلي ويتراجع مستوى معيشتهم |
| مدخرو النقد | يفقدون قيمة أموالهم تدريجيًا إذا قل العائد عن معدل الغلاء |
| المدينون بفائدة ثابتة | يستفيدون، لأن القيمة الحقيقية لأقساطهم تنخفض |
| الشركات | تزيد التكاليف ويصعب التسعير والتخطيط، وتتأجل الاستثمارات الطويلة |
| الاقتصاد الكلي | يتسع عدم اليقين، ويشتد الضغط على العملة، وتتسع الفجوة بين الفقراء والأغنياء |
ويتضرر الفقراء أكثر من غيرهم، لأن الغذاء والطاقة يلتهمان حصة أكبر من دخلهم. مع ذلك لا يعني هذا أن كل ارتفاع في الأسعار شر، كما سنرى في الأسئلة الشائعة.
ماذا يعني ذلك لميزانيتك أنت؟
لنترجم الأرقام إلى حياتك اليومية. خذ ورقة وقلمًا، وأجب عن ثلاثة أسئلة:
- هل زاد راتبك هذا العام بنسبة أكبر من ارتفاع الأسعار في بلدك؟
- ما حصة الغذاء والسكن والمواصلات من إنفاقك؟ فهذه أكثر البنود حساسية للغلاء.
- هل تسدد قرضًا بفائدة ثابتة أم متغيرة؟ الثابتة في صالحك وقت الغلاء، والمتغيرة تثقل كاهلك.
وإليك مثالًا يوضح الخسارة الخفية. زاد راتب موظف من 10,000 إلى 10,500، أي بنسبة 5%، بينما ارتفعت الأسعار 8%. تصبح قوته الشرائية نحو 9,722 بعد القسمة على 1.08، فيخسر قرابة 2.8% رغم أن راتبه كبر. فالزيادة لا تكفي ما لم تتجاوز معدل الغلاء.
جرّب بنفسك: اكتب ثلاث سلع تشتريها كل شهر وسجل سعر كل منها اليوم. عد إلى القائمة بعد ثلاثة أشهر، وستحصل على مؤشر أسعار شخصي يخبرك بما لا تخبرك به الأرقام الرسمية.
مكافحة التضخم: ماذا تفعل الدول؟
تجمع الحكومات والبنوك المركزية بين عدة أدوات:
- رفع أسعار الفائدة: يجعل الاقتراض أغلى ويغري بالادخار، فيتراجع الطلب. لذلك يسير التضخم وأسعار الفائدة غالبًا في الاتجاه نفسه. لكن أثر القرار يتأخر شهورًا، ويصيب أصحاب الدخل المحدود أولًا.
- ضبط الإنفاق العام: يخفف خفض العجز الضغط على الطلب.
- دعم الإنتاج والإمداد: يعالج تحسين سلاسل التوريد وتشجيع الصناعة المحلية غلاء التكلفة من جذره.
- حماية العملة: يحد استقرار سعر الصرف من الغلاء المستورد.
- وضوح الهدف واستقلالية البنك المركزي: يرسخ الهدف المعلن توقعات الناس. فتستهدف اقتصادات متقدمة نحو 2%، ويضع البنك المركزي المصري هدفه عند 7% بزيادة أو نقصان نقطتين مئويتين، ويتوقع بلوغه في النصف الثاني من 2027.
لا توجد أداة بلا ثمن. فرفع الفائدة يبطئ الأسعار لكنه يبطئ النمو أيضًا، وتثبيت الأسعار بالقوة قد يخلق نقصًا في السوق. لذلك تمزج الدول بين أدوات عدة، وتختار توقيتها بحذر.
حماية المدخرات من التضخم: خطوات عملية
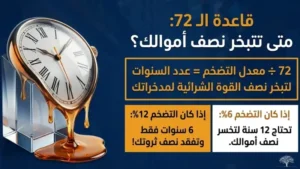
ابدأ بمقارنة بسيطة: ما عائد أموالك مقارنة بمعدل الغلاء؟ إذا أعطاك البنك 10% بينما بلغ التضخم 13%، فأنت تخسر نحو 3% من قوتك الشرائية رغم أن رصيدك يكبر. أما قاعدة الـ72 فتعطيك صورة سريعة: اقسم 72 على المعدل لتعرف عدد السنين التي تحتاجها قوتك الشرائية لتنخفض إلى النصف. عند 6% تكفي نحو 12 سنة، وعند 12% تكفي 6 سنوات فقط.
وتتفق آراء الخبراء التي نقلها موقع مصراوي على أن الأداة الأنسب تعتمد على حجم رأس المال، ودرجة تحمل المخاطر، والحاجة إلى السيولة. ويكثر الحديث عن التنويع بين:
- شهادات الادخار والودائع: عائد معلوم، لكن يلزم أن يفوق الغلاء.
- الذهب: وسيلة تحوط معروفة، غير أنه يتقلب ولا يناسب كل مدخر.
- العقار: يحفظ القيمة غالبًا، لكن بيعه بطيء.
- الاستثمار في مهاراتك: يرفع دخلك بسرعة تضاهي الأسعار أو تتجاوزها.
وإذا أردت خطة مختصرة، فجرّب هذه الخطوات الأربع:
- احسب معدل الغلاء الذي يخصك، وركز على بنود إنفاقك لا على الرقم الرسمي وحده.
- احتفظ بصندوق طوارئ سائل يغطي أشهرًا قليلة، ولا تحبس كل مدخراتك في أصول بطيئة البيع.
- وزّع أموالك على أكثر من أداة بدل الاعتماد على واحدة.
- راجع خطتك كل ثلاثة أشهر، فالأرقام تتغير والأولويات كذلك.
وتجنب في المقابل ثلاثة أخطاء شائعة:
- ترك المال في حساب بلا عائد لسنوات طويلة.
- مطاردة الأرباح السريعة التي تعد بأرقام خيالية.
- وضع كل المدخرات في أصل واحد مهما بدا آمنًا.
هذا المحتوى معلوماتي فقط ولا يشكل نصيحة مالية. استشر مختصًا يعرف وضعك قبل أي قرار.
التضخم في الدول العربية وفي العالم عام 2026
أرقام مؤرخة في 9 نوفمبر 2026، وهي وحدها التي تحتاج إلى تحديث دوري:
| المؤشر | الرقم | المصدر |
|---|---|---|
| التضخم العالمي المتوقع | 4.7% في 2026 مقابل 4.1% في 2025، ثم 4.1% في 2027 | صندوق النقد الدولي، آفاق الاقتصاد العالمي، أكتوبر 2026 |
| متوسط التضخم العربي المتوقع | 15.1% في 2026 و11.0% في 2027 | صندوق النقد العربي، تقرير آفاق الاقتصاد العربي 2026 |
| التضخم المتوقع في مصر | نحو 17% في 2026 و13% في 2027 | صندوق النقد العربي |
| التضخم الأساسي في مصر | 13.1% في أكتوبر 2026 مقابل 14.1% في سبتمبر | البنك المركزي المصري |
| التضخم في دول الخليج | 2.2% في يوليو 2026 | المركز الإحصائي الخليجي |
توقف مسار التراجع الذي بدأ في مطلع 2024 لأن أسعار الطاقة والغذاء عادت إلى الصعود. ويرى صندوق النقد الدولي أن المخاطر تميل نحو الأسوأ.
لماذا تتباعد الأرقام العربية إلى هذا الحد؟ في مصر ضغط خارجي واضح: اعتماد كبير على الاستيراد، وتمرير لأسعار الطاقة العالمية، ورفع للوقود بنسبة تراوحت بين 14% و20% في مارس 2026. أما دول الخليج فتجمع عادة بين عملات مرتبطة بالدولار وقدرة مالية تمتص الصدمات. كما يبدو أن بضع اقتصادات شديدة الغلاء رفعت المتوسط العربي، فلا يمثل بلدًا بعينه.
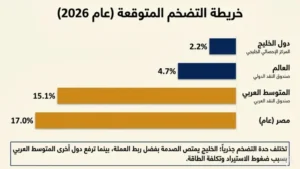
والدرس العملي هنا بسيط. يختلف وقع الغلاء من اقتصاد إلى آخر، وتصدر التوقعات في تواريخ مختلفة. لذلك تابع أرقام بلدك الرسمية، وراجع آخر بيان قبل أن تبني أي قرار على متوسط عالمي أو إقليمي.
أسئلة شائعة عن التضخم
ما الفرق بين التضخم وارتفاع الأسعار؟
ارتفاع الأسعار قد يصيب سلعة واحدة لسبب طارئ. أما التضخم فارتفاع عام ومستمر في الأسعار ينقص القوة الشرائية للعملة.
كيف أعرف معدل التضخم؟
اطرح المؤشر السابق من المؤشر الحالي، واقسم الناتج على المؤشر السابق، ثم اضرب في مئة. وتنشر الجهات الإحصائية الرسمية هذا الرقم كل شهر.
ما معدل التضخم المقبول؟
تستهدف بنوك مركزية كثيرة نحو 2%، لكن الهدف يختلف من دولة إلى أخرى بحسب ظروفها. فهدف مصر 7% كما رأينا.
هل التضخم سيئ دائمًا؟
لا. يدفع المعدل المنخفض والمستقر الناس والشركات إلى الإنفاق والاستثمار، ويبعد شبح الانكماش. ويبدأ الضرر حين يرتفع المعدل كثيرًا أو يصعب توقعه.
وما الفرق بين التضخم والانكماش والركود التضخمي؟
الأول صعود عام في الأسعار، والانكماش هبوط عام فيها. أما الركود التضخمي فيجمع غلاءً مع نمو ضعيف وبطالة.
أي الرقمين نتابع: العام أم الأساسي؟
يعكس العام ما تدفعه فعلًا في حياتك اليومية. ويكشف الأساسي الاتجاه الأعمق بعد استبعاد المتقلب، وهو ما تراقبه البنوك المركزية غالبًا.
لماذا ترفع البنوك المركزية الفائدة عند ارتفاع الأسعار؟
تريد إبطاء الاقتراض والإنفاق حتى يهدأ الطلب وتخف ضغوط الأسعار. غير أن الأثر يظهر بعد فترة.
لماذا تبقى الأسعار مرتفعة رغم أن المعدل يتراجع؟
لأن تراجع المعدل يعني أن الأسعار ترتفع أبطأ، لا أنها تنخفض. فحين تباطأ المعدل الأساسي في مصر من 14.1% إلى 13.1% في أكتوبر 2026، ظلت الأسعار أعلى مما كانت عليه قبل عام.
كيف أحمي مدخراتي من التضخم؟
قارن العائد بمعدل الغلاء، ونوّع بين أدوات تناسب رأس مالك ومخاطرك وسيولتك، وراجع القسم الخاص بالحماية في هذا المقال.
خلاصة القول
لا يخيف الغلاء العام حين نفهمه. فهو يرتفع وينخفض بحسب الطلب والتكلفة والعملة والتوقعات، ويمكن قياسه والتخطيط له. ابدأ اليوم بخطوة صغيرة: اكتب معدل الغلاء في بلدك، وقارنه بعائد مدخراتك، ثم قرر. فالمعرفة هنا ليست ترفًا، بل خط الدفاع الأول عن تعبك وأمانك المالي.